Vom Notgroschen zum Vermögensaufbau
Trotz Inflation, Krisen und hoher Kosten ist die Sparquote der privaten Haushalte beachtlich. Allein 2025 lag sie bei 10,4 Prozent. Das heißt: Von 100 Euro verfügbarem Einkommen wurden durchschnittlich 10,40 Euro gespart. Damit liegt Deutschland ungefähr auf dem langfristigen Niveau seit der Jahrtausendwende. Doch wofür sparen wir heute eigentlich? Und was hat sich in den vergangenen 100 Jahren verändert?
Unsere Sparziele sind moderner geworden – das Grundbedürfnis ist geblieben: finanzielle Sicherheit. Früher ging es vor allem darum, Geld für schlechte Zeiten, größere Anschaffungen oder das Alter zurückzulegen. Heute steht die Altersvorsorge an erster Stelle, gefolgt von Wohneigentum und größeren Konsumwünschen. Gleichzeitig ist aus dem klassischen Sparen zunehmend Geldanlage geworden: Wer langfristig Vermögen aufbauen will, setzt nicht mehr nur auf das Giro- oder Sparkonto, sondern auch auf Aktien und Fonds.
Sparen neu definiert
Hinzu kommen neuere Formen des Vermögensaufbaus. Privatanlegerinnen und -anleger können heute per Sparplan, etwa auf ETFs (Exchange Traded Funds, also börsengehandelte Indexfonds), auch schon mit geringen Beträgen regelmäßig investieren und ihr Depot weitgehend automatisiert verwalten. Auch Staaten nutzen Kapitalmärkte zur langfristigen Vorsorge: Staatsfonds bündeln öffentliche Vermögen und investieren sie etwa in Aktien, Anleihen, Immobilien oder andere Anlageklassen. Ein bekanntes Beispiel ist der norwegische Staatsfonds, der Einnahmen aus dem Öl- und Gasgeschäft für die langfristige Absicherung des Landes anlegt.
Damit hat sich auch die Bedeutung des Begriffs Sparen erweitert: Er steht heute nicht mehr nur für das Zurücklegen von Geld auf einem Konto, sondern zunehmend auch für dessen langfristige Anlage. Der technologische Wandel macht das einfacher. Ein Depot lässt sich heute in wenigen Minuten per Smartphone eröffnen, ETF-Sparpläne laufen automatisiert und Wertpapierkurse sind jederzeit verfügbar. Wofür früher ein Termin bei der Sparkasse oder Bank nötig war, ist heute oft nur ein paar Klicks entfernt.
Das Sparschwein lebt – aber es hat Konkurrenz bekommen
Ganz verschwunden ist das klassische Sparen trotzdem nicht. Viele Menschen halten weiterhin einen Teil ihres Geldes auf Giro-, Tagesgeld- oder Sparkonten. Der Unterschied: Heute geht es stärker um die Frage, welches Geld kurzfristig verfügbar sein muss – und welches langfristig investiert werden kann. Gerade für jüngere Anlegerinnen und Anleger ist das relevant. Wer mit 25 oder 30 Jahren anfängt, regelmäßig kleine Beträge zu investieren, hat einen entscheidenden Faktor auf seiner Seite: Zeit. Ein ETF-Sparplan kann dabei genauso selbstverständlich werden wie ein Dauerauftrag für die Miete.
Krisen verändern, warum wir sparen
Wie viel die Deutschen sparen, hängt auch davon ab, wie sicher sie sich wirtschaftlich fühlen. Während der Corona-Pandemie schnellte die Sparquote über längere Zeit nach oben – auch weil viele Möglichkeiten zum Geldausgeben wegfielen. Dabei gilt: Eine hohe Sparquote ist nicht automatisch eine gute Nachricht. Sie kann auch bedeuten, dass Menschen aus Unsicherheit weniger konsumieren. Umgekehrt zeigt eine niedrigere Sparquote nicht zwangsläufig, dass weniger für die Zukunft vorgesorgt wird.
Die entscheidende Frage lautet deshalb nicht nur: „Wie viel sparen wir?“ Sondern vielmehr: „Was genau machen wir mit unserem Geld?“ Denn die Grundidee des Sparens – finanzielle Sicherheit und Vorsorge – ist aktueller denn je. Nur die Werkzeuge sind andere. Statt Münzen ins Sparschwein zu werfen, investieren viele Menschen heute per App in ETFs, Aktien und Fonds und gestalten so aktiv ihre finanzielle Zukunft.
Verlernen die Deutschen das Sparen?
Wie Smartphone und ETF-Sparplan die Geldanlage verändern
Das Sparbuch war über Jahrzehnte ein Symbol guter deutscher Geldanlage: regelmäßig etwas zurücklegen, vom Zinseszins-Effekt profitieren – und das Ersparte sicher wissen. Doch dieses Bild verändert sich. Niedrigzinsen, Inflation und Digitalisierung haben die Art, wie Menschen sparen und investieren, grundlegend verändert. Das Geld wird nicht mehr nur zur Seite gelegt – es soll zunehmend für sich arbeiten. Und der Weg dorthin führt immer häufiger über das Smartphone.
Dr. Thorsten Wehber, Historiker der Sparkassen-Finanzgruppe, ordnet ein, wie sich das Anlageverhalten historisch entwickelt hat, warum aus Sparen zunehmend Investieren wird und weshalb das Smartphone dabei weniger eine Revolution als ein Katalysator ist.
Herr Dr. Wehber, warum legen die Deutschen ihr Geld heute anders an als früher?
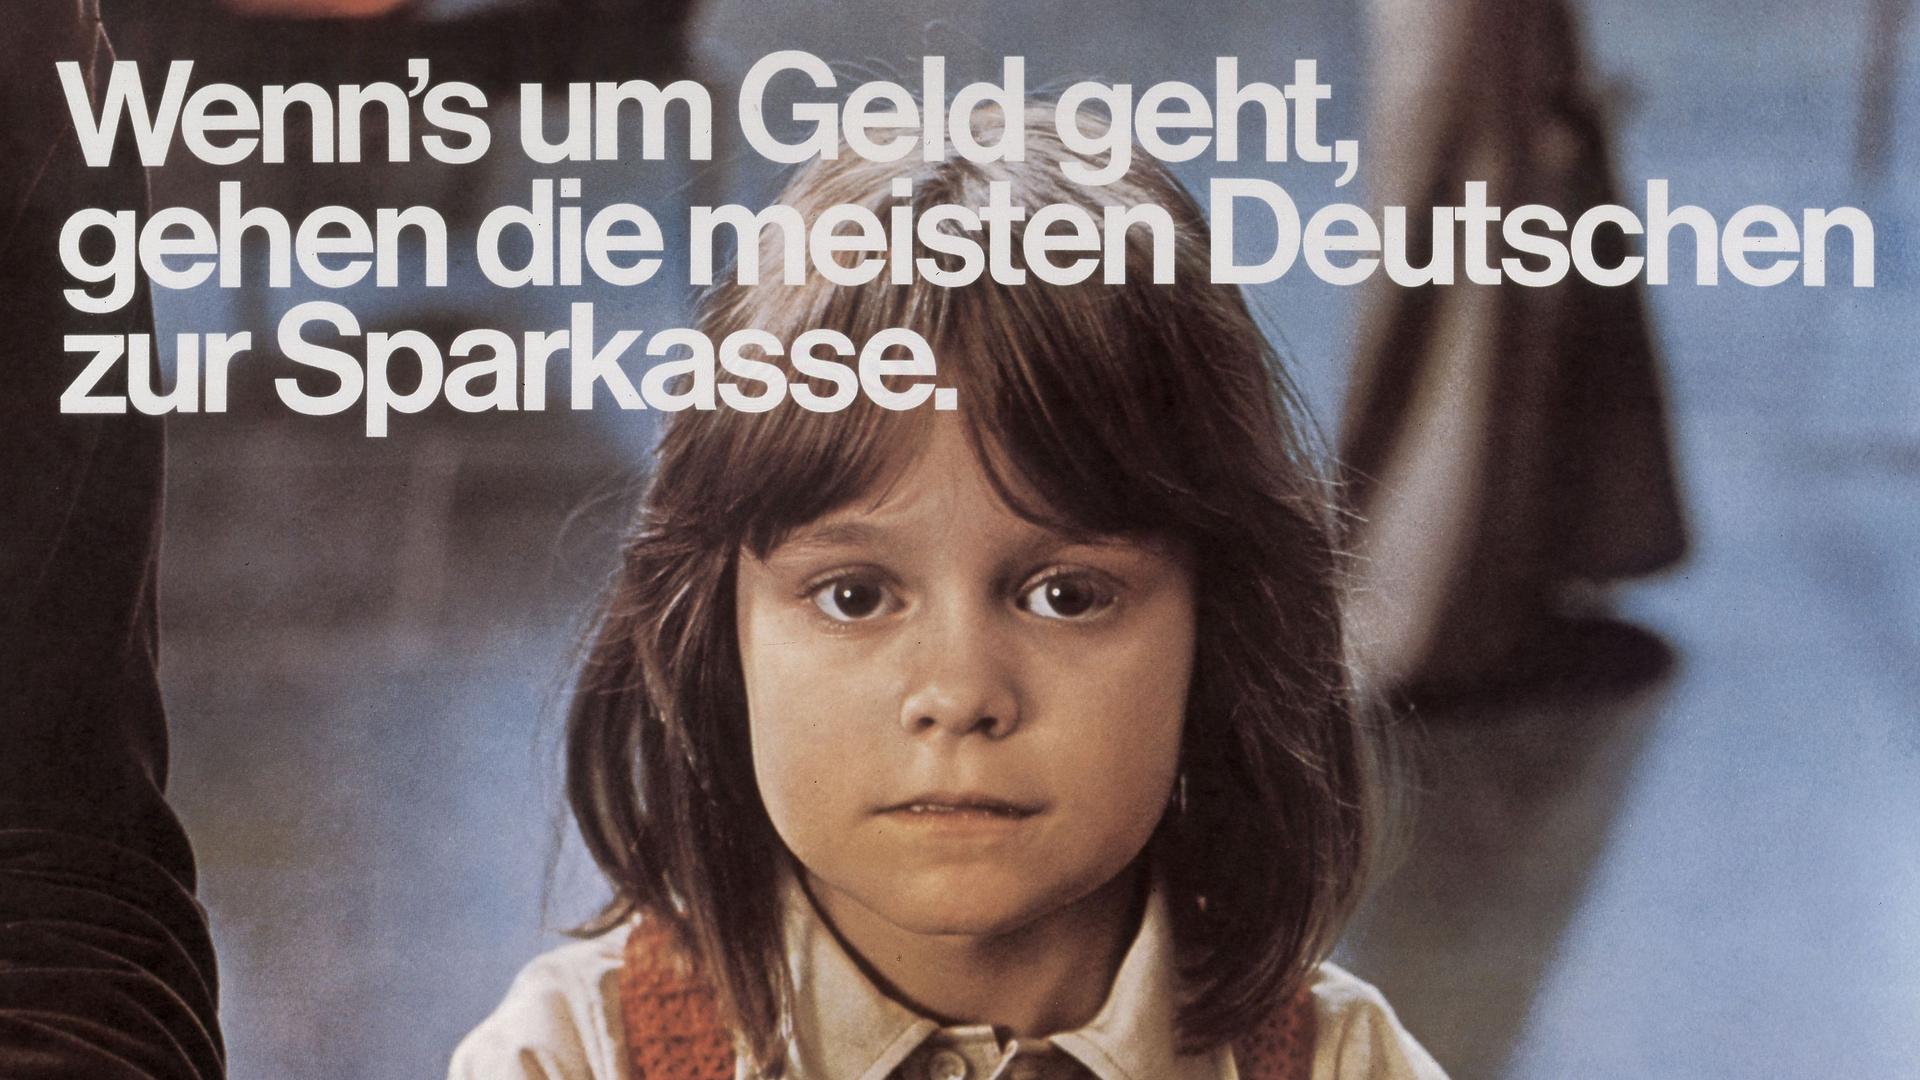
Das Sparen hat in Deutschland eine lange Tradition und ist immer noch ein gesellschaftliches Leitbild: Man spart für schlechte Zeiten, für die Ausbildung der Kinder oder für das eigene Haus. Lange Zeit war das Sparbuch dafür das passende Instrument. Wer Geld zurücklegen wollte, zahlte regelmäßig ein, bekam Zinsen und hatte das Gefühl: Das Geld ist sicher und jederzeit verfügbar. Dieses Verhalten passte zu einer Welt, in der Sparzinsen durchaus attraktiv waren und Inflation weniger stark im Bewusstsein war
Heute sind die Rahmenbedingungen andere. Über viele Jahre waren die Zinsen niedrig, teilweise sogar negativ. Gleichzeitig stiegen die Börsenkurse, und die Finanzmärkte wurden für Privatanleger viel leichter zugänglich. Informationen, Wertpapierhandel und Sparpläne sind rund um die Uhr verfügbar – vor allem digital. Dadurch hat sich auch das Verständnis von Geldanlage verändert: Aus dem reinen Zurücklegen von Geld wird zunehmend die Frage, wie das vorhandene Vermögen langfristig erhalten und vermehrt werden kann. Damit deutet sich ein grundlegender Trend vom Sparen zum Investieren an. Allerdings wissen wir aus der Geschichte, dass ein solcher Trend auch gebrochen werden kann – etwa durch Ereignisse wie den Absturz des „Neuen Markts“, der vor über 20 Jahre viele Börsenneulinge zeitweise traumatisierte.
Wie hat sich das Anlageverhalten verändert?
Das Anlageverhalten ist vielfältiger und zugleich niedrigschwelliger geworden. Früher führte der Weg zur Geldanlage meist über das persönliche Gespräch bei der Sparkasse oder Bank, das Sparbuch, den Bausparvertrag oder später den klassischen Wertpapierkauf. Heute kann theoretisch jeder mit dem eigenen Smartphone ein Wertpapierdepot eröffnen, Informationen abrufen und regelmäßig kleinere oder größere Beträge investieren. Die Hürde ist erheblich gesunken.
Gleichzeitig hat sich die Vorstellung davon verändert, wie eine Anlegerin oder ein Anleger sein muss: Investieren ist nicht mehr zwangsläufig etwas für Menschen mit großem Vermögen oder besonderen Finanzkenntnissen. Ein ETF-Sparplan kann mit kleinen monatlichen Beträgen beginnen. Das demokratisiert die Geldanlage. Allerdings bedeutet der leichtere Zugang nicht automatisch, dass die Anlageentscheidungen besser werden. Gerade weil Wertpapierhandel so einfach geworden ist, bleiben Risikobewusstsein, Streuung und ein langfristiger Anlagehorizont entscheidend.
Warum wird aus dem klassischen Sparen zunehmend Investieren – und weshalb verdrängen Smartphone, ETF-Sparplan und Co. Sparbuch und Sparschwein?
Sparbuch und Sparschwein verschwinden nicht, weil die Deutschen plötzlich das Sparen verlernt hätten. Im Gegenteil: Der Wunsch, regelmäßig Geld zurückzulegen, ist geblieben. Verändert hat sich bei vielen Anlegerinnen und Anlegern vor allem die Frage, was mit diesem Geld geschehen soll. Wenn ein Guthaben auf dem Sparkonto über längere Zeit kaum Erträge bringt und gleichzeitig die Preise steigen, reicht reines Ansparen für den langfristigen Vermögensaufbau häufig nicht aus. Investieren wird damit zu einer Ergänzung des Sparens.
Das Smartphone ist dabei weniger die Ursache als der Katalysator dieses Wandels. Es macht Geldanlage jederzeit verfügbar. Und ETF-Sparpläne machen aus dem früheren „Ich lege jeden Monat etwas zurück“ ein „Ich investiere jeden Monat etwas“. Historisch betrachtet ist das bemerkenswert: Das Sparprinzip bleibt erhalten, nur das Vehikel verändert sich. Das Sparschwein wird gewissermaßen digital. Entscheidend ist, dass die Einfachheit der Technik nicht mit der Einfachheit der Anlageentscheidung verwechselt wird. Gute finanzielle Bildung – also eine traditionelle Aufgabe der Sparkassen – ist deshalb notwendiger denn je.