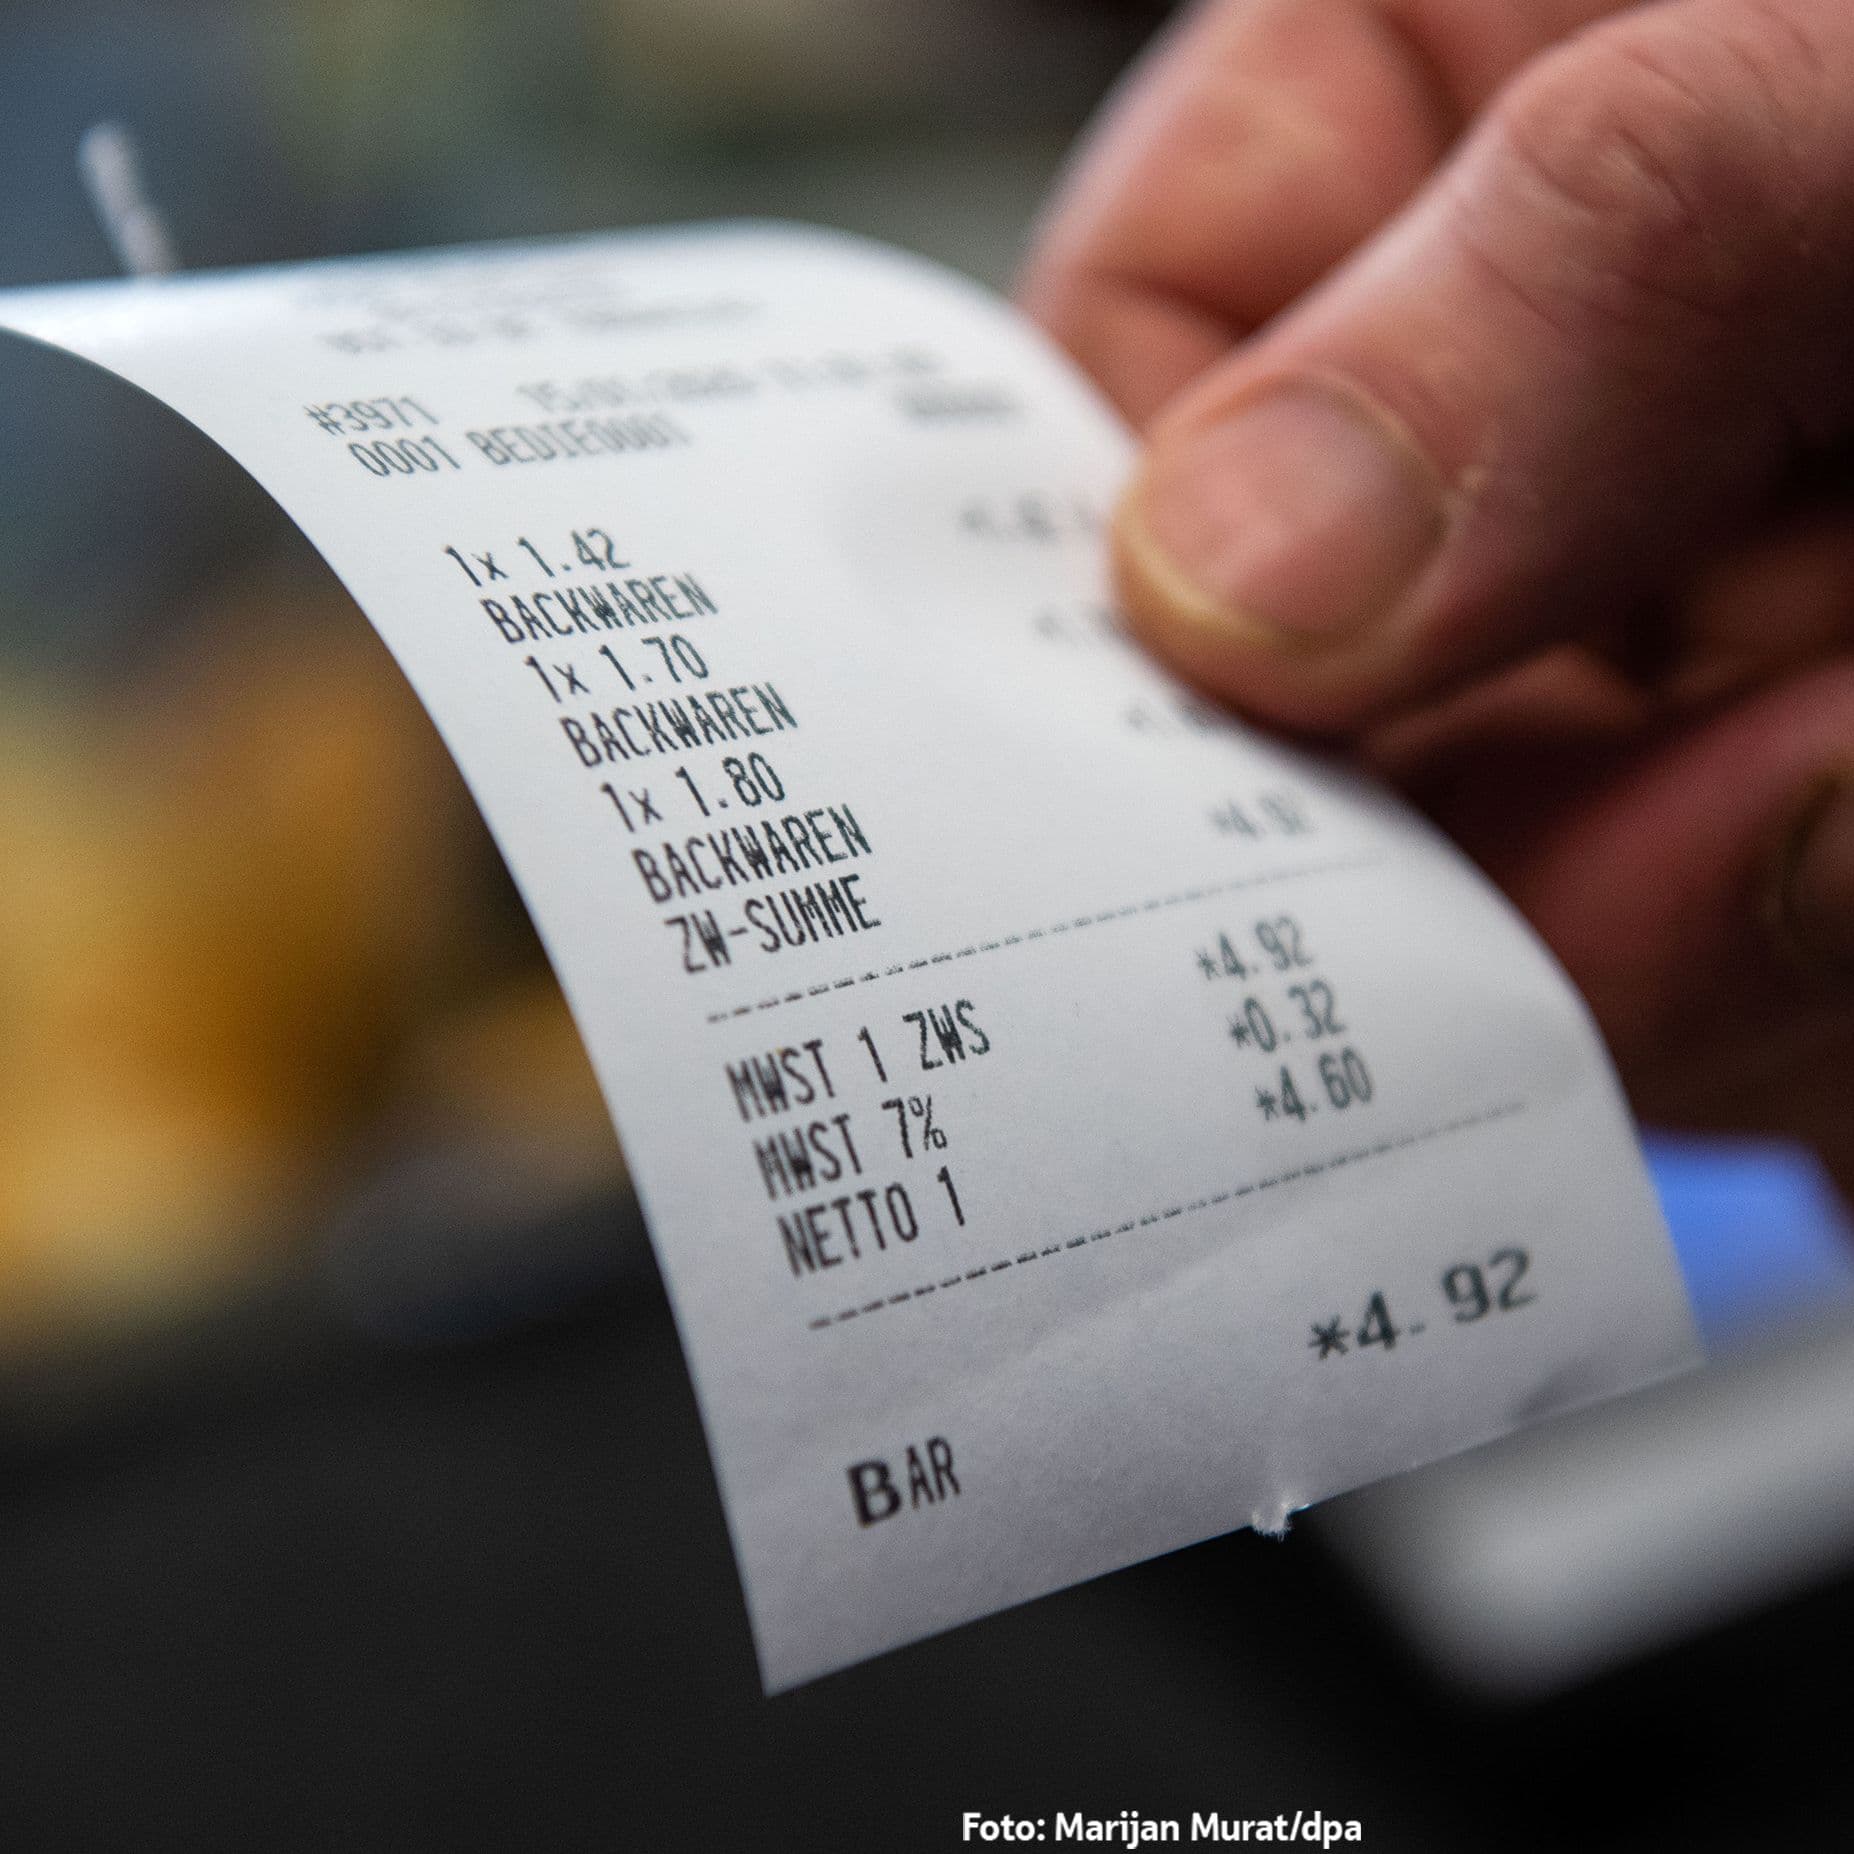
Die Pflicht zum Kassenbon in Papierform soll ab 2028 entfallen. Belege sollen grundsätzlich digital bereitgestellt werden.
Unternehmen mit mehr als 100.000 Euro Jahresumsatz sollen offene Ladenkassen durch elektronische Kassensysteme ersetzen. Bei Barumsätzen von unter 12.000 Euro im Jahr soll diese Kassenpflicht nicht gelten.
Weitere Befreiungen, etwa für Vertrauenskassen oder landwirtschaftliche Direktverkäufe, sollen per Rechtsverordnung möglich sein.
Digitale Belege als neuer Standard
Manchmal geht das schon heute: Sie stehen an der Kasse, packen Ihren Einkauf ein, und statt eines langen Papierstreifens bekommen Sie nach Zustimmung den Kassenbon direkt auf Ihr Smartphone. Genau das soll künftig häufiger zum Alltag gehören. Denn digitale Kassenbons sollen ab 2028 zum Regelfall werden. Das Bundeskabinett hat dazu einen Gesetzentwurf des Bundesfinanzministeriums (BMF) beschlossen, nach dem Papierbelege dann grundsätzlich durch elektronische Alternativen ersetzt würden.
Der Entwurf legt nicht fest, auf welchem Weg der Beleg den Kunden oder die Kundin erreicht. Möglich sind beispielsweise ein QR-Code, ein Download-Link, Near Field Communication (NFC), der Versand per E-Mail oder die Speicherung im Kundenkonto. So kann jeder Betrieb die für ihn passende technische Lösung nutzen.
Mit der Neuregelung sollen weitere Maßnahmen des Aktionsplans zur Bekämpfung von Steuer- und Finanzkriminalität umgesetzt werden. Ziel ist es, Steuerhinterziehung wirksamer zu bekämpfen, den fairen Wettbewerb zu stärken, Unternehmen von unnötiger Bürokratie zu entlasten sowie den Papierverbrauch zu reduzieren.
Die geplanten Änderungen schaffen die Bonpflicht nicht ab. Sie ersetzen lediglich den Papierbon durch einen digitalen Beleg. Die Pflicht zur Ausstellung eines Belegs bleibt damit bestehen. Darüber hinaus müssen Kundinnen und Kunden den digitalen Beleg nicht annehmen. Wer einen Papierbeleg wünscht, soll diesen weiterhin erhalten können.
Kassenpflicht für größere Unternehmen
Trotz weiter Verbreitung elektronischer Kassensysteme gibt es nach Angaben des BMF bundesweit noch ungefähr 115.000 offene Ladenkassen, bei denen Aufzeichnungen teilweise handschriftlich erfolgen. Besonders in bargeldintensiven Branchen kann dadurch das Risiko nicht ordnungsgemäß erfasster Einnahmen steigen.
Daher sieht der Entwurf parallel eine stärkere Nutzung elektronischer Kassensysteme vor. Künftig sollen Einnahmen verlässlicher erfasst und Steuerhinterziehung erschwert werden. Unternehmen mit einem Jahresumsatz von über 100.000 Euro sollen ab 2028 offene Ladenkassen durch elektronische Systeme ersetzen. Diese müssen die Anforderungen des § 146a Abgabenordnung erfüllen und über eine zertifizierte technische Sicherheitseinrichtung (TSE) verfügen. Diese schützt die digitalen Grundaufzeichnungen vor nachträglichen Manipulationen.
Ausnahmen für kleine und besondere Betriebe
Für kleinere Betriebe und besondere Geschäftsmodelle sind Ausnahmen vorgesehen. So sollen Unternehmen mit weniger als 12.000 Euro Barumsatz pro Jahr keine elektronische Kasse einsetzen müssen. Darüber hinaus soll das BMF per Rechtsverordnung weitere Ausnahmen festlegen können. In Betracht kommen insbesondere:
Vertrauenskassen, etwa bei Selbsternte-Angeboten
Bestimmte Formen der Direktvermarktung in landwirtschaftlichen Betrieben
Wochenmärkte
Jahrmärkte und vergleichbare Verkaufsformen
Damit soll berücksichtigt werden, dass der Einsatz eines elektronischen Kassensystems nicht für jede Verkaufsform gleichermaßen praktikabel oder verhältnismäßig ist.
Strengere Regeln gegen Manipulation
Der Gesetzentwurf sieht außerdem einen neuen Steuerstraftatbestand für den Einsatz und das Inverkehrbringen von Manipulationssoftware vor. Damit sollen insbesondere Programme erfasst werden, die darauf ausgelegt sind, elektronische Aufzeichnungen nachträglich zu verändern oder Umsätze zu verschleiern.
Darüber hinaus sollen neue Ordnungswidrigkeitstatbestände geschaffen werden. Eine Ordnungswidrigkeit kann demnach vorliegen, wenn ein Unternehmen
- trotz bestehender Verpflichtung keinen elektronischen Beleg bereitstellt oder
- ein vorgeschriebenes elektronisches Aufzeichnungssystem mit TSE nicht verwendet.
Auch die Ermittlungsbefugnisse der Finanzbehörden sollen erweitert werden. Bei der Fälschung technischer Aufzeichnungen, soweit elektronische Kassensysteme betroffen sind, sollen die Finanzbehörden künftig stärker selbst ermitteln können.
Wie geht es weiter?
Das Vorhaben trägt offiziell den Titel „Gesetzentwurf zur Fortentwicklung von Kassenaufzeichnungen und zur Bekämpfung von Steuerhinterziehung sowie zur weiteren Digitalisierung handels- und steuerrechtlicher Aufzeichnungen“. Das Kabinett hat den Entwurf am 23. September 2026 beschlossen. Bevor die Vorgaben gelten können, muss das Gesetz noch das parlamentarische Verfahren durchlaufen. Inhalt und Inkrafttreten können sich noch ändern.
Hier dreht sich alles ums Geld. Mit uns bleiben Sie auf dem Laufenden und erfahren alles über clevere Spartipps, lukrative Anlagemöglichkeiten, smarte Altersvorsorgen und News aus der Finanzwelt. Denn: Wissen zahlt sich aus!