Staatsanleihen sind zurück. Nachdem die Zinsen jahrelang extrem niedrig waren, können Anlegerinnen und Anleger mit Anleihen inzwischen wieder spürbare laufende Erträge erzielen. Gleichzeitig steigen die Renditen an den internationalen Anleihemärkten weiter – bei US-Staatsanleihen ebenso wie bei deutschen Bundesanleihen.
Die Rendite zehnjähriger US-Staatsanleihen kletterte Anfang Oktober 2026 auf 5,33 Prozent. Zeitweise erreichte sie sogar 5,36 Prozent – den höchsten Stand seit 2002. Auch in Europa steigen die Renditen. Bei zehnjährigen deutschen Bundesanleihen lag sie zuletzt bei rund 3,48 Prozent, bei französischen Papieren bei knapp 4,9 Prozent. Hohe Schuldenberge, große Haushaltsdefizite, Inflationssorgen sowie die Geldpolitik spielen hier eine Rolle.
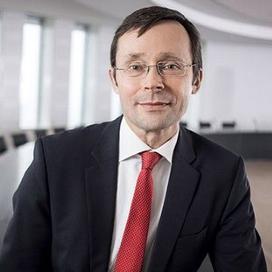
Für Anlegerinnen und Anleger ist das eine wichtige Veränderung. Denn steigende Renditen bedeuten nicht nur höhere Ertragschancen bei neu gekauften Anleihen. Sie gehen zugleich mit sinkenden Kursen bereits bestehender Anleihen einher – und können damit zu Kursverlusten im Depot führen. Dr. Ulrich Kater, Chefvolkswirt der DekaBank, erklärt, was derzeit an den internationalen Anleihemärkten passiert – und worauf Sie jetzt bei Staatsanleihen achten sollten.

3 Fragen zu Geld an
Dr. Ulrich Kater
Herr Dr. Kater, die Renditen wichtiger Staatsanleihen sind zuletzt deutlich gestiegen. Was steckt dahinter? Warum kommt es gerade jetzt zu dieser Entwicklung?
Wir erleben auch an den Kapitalmärkten eine Zeitenwende – hin zu dauerhaft wieder etwas höheren Zinsen. Der Renditeanstieg hat mehrere Ursachen. Staaten müssen weltweit mehr Kapital aufnehmen, unter anderem wegen demografischer Belastungen, höherer Verteidigungsausgaben und einer expansiveren US-Finanzpolitik. Gleichzeitig steigt der Kapitalbedarf des privaten Sektors. Hinzu kommen hartnäckig erhöhte Inflationsraten und höhere Risiko- sowie Inflationsprämien. Geopolitische Konflikte und Angebotsschocks, etwa steigende Energiepreise, verstärken die Unsicherheit. Die Märkte rechnen daher mit höheren Notenbankzinsen für längere Zeit. Das Ganze ist aber kein Hochzinsumfeld, sondern es normalisiert sich das Zinsniveau nach der außergewöhnlichen Niedrig- und Negativzinsphase der letzten 15 Jahre.
Deutschland gilt bei Staatsanleihen als sicherer Hafen. Warum steigen dann auch die Renditen von Bundesanleihen – und was bedeutet das für Anlegerinnen und Anleger?
Bundesanleihen sind und bleiben besonders sicher, sozusagen der Goldstandard unter den internationalen Anleihen. Ihre Renditen steigen jedoch, weil der gegenwärtige Zinsanstieg ein weltweiter Prozess ist und nicht primär einen Vertrauensverlust in Deutschland widerspiegelt. Auch hier wirken die höhere globale Kapitalnachfrage, steigende Risiko- und Inflationsprämien sowie die Rückkehr zu einem normaleren Zinsniveau. Die Renditen zehnjähriger deutscher Staatsanleihen liegen auf dem höchsten Stand seit etwa 15 Jahren – aber auch hier ist dies eher eine Normalisierung nach finanzhistorischen vollkommen ungewöhnlichen Niedrigzinszeiten der letzten Jahre. Für Anleger bedeutet das zunächst wieder laufende Erträge – und zwar auch nach Abzug der langfristig zu erwartenden Inflation - und eine größere Bedeutung von Anleihen im Portfolio.
US-Staatsanleihen oder französische Papiere versprechen deutlich höhere Renditen als deutsche Bundesanleihen. Lohnt es sich für Privatanleger, für die zusätzlichen Zinsen höhere Risiken einzugehen – oder ist die vermeintlich sichere Rendite schnell teuer erkauft?
Höhere Renditen ausländischer Staatsanleihen sind kein kostenloser Mehrertrag. Bei US-Papieren bestehen neben Zins- und Inflationsrisiken auch Unsicherheiten über den hohen Finanzierungsbedarf und die künftige Geldpolitik. Außerdem kommt aus europäischer Sicht das Wechselkursrisiko hinzu, denn sie notieren ja in US-Dollar. Französische OATs bieten einen deutlichen Aufschlag gegenüber Bundesanleihen, spiegeln aber wachsende politische und fiskalische Risiken wider. Frankreichs Haushaltsprobleme sind dauerhaft, die Spreads historisch hoch. Ein hoher Auslandsanteil macht die Papiere zudem anfällig für Kapitalabflüsse. Die französischen Staatspapiere werden nicht ausfallen, aber ihr Wert wird weiter stärker schwanken als der Wert von Bundesanleihen. Daher sollte man den Anteil französischer Papiere nur so groß halten, dass man die Schwankungen des Gesamtportfolios verkraften kann.
Hier dreht sich alles ums Geld. Mit uns bleiben Sie auf dem Laufenden und erfahren alles über clevere Spartipps, lukrative Anlagemöglichkeiten, smarte Altersvorsorgen und News aus der Finanzwelt. Denn: Wissen zahlt sich aus!